Calculadora de preço médio
Calcule o custo médio de compra dos seus ativos a partir dos lançamentos informados.
Entenda por que o tempo, os aportes e a rentabilidade podem fazer tanta diferença no crescimento de um patrimônio ao longo dos anos.
Conteúdo produzido pela Equipe Editorial InvesteHubRevisado em 22/08/2026 · Sobre a equipe · Material educativo, sem recomendação de investimento.
Juros compostos acontecem quando os rendimentos passam a render junto com o valor investido. Em vez de os juros incidirem apenas sobre o valor inicial, eles também passam a incidir sobre os juros acumulados anteriormente.
É por isso que muita gente chama os juros compostos de “juros sobre juros”. Com o tempo, esse efeito pode fazer o patrimônio crescer de forma mais acelerada, principalmente quando existe disciplina de aportes e um prazo longo.
No começo, o crescimento pode parecer lento. Mas, conforme os rendimentos se acumulam, uma parte cada vez maior do crescimento vem dos próprios juros acumulados.
Isso não significa que qualquer investimento vá crescer sempre. Rentabilidade varia, riscos existem e o resultado real pode ser diferente de uma simulação. Ainda assim, entender os juros compostos ajuda a visualizar melhor o impacto do tempo.
Antes de complicar com aportes mensais, vale entender a fórmula na sua forma mais simples, sem novos depósitos ao longo do tempo:
Onde M é o montante final, C é o capital inicial, i é a taxa de juros por período (em decimal) e t é o número de períodos.
Exemplo numérico: R$ 10.000,00 aplicados a 1% ao mês, sem nenhum aporte adicional, durante 12 meses:
Note que o total de juros ao final do ano (R$ 1.268,25) é maior do que 12 vezes o juro do primeiro mês (12 × R$ 100,00 = R$ 1.200,00) — essa diferença de R$ 68,25 é exatamente o efeito de "juros sobre juros" se acumulando mês a mês.
Na prática, a maioria das pessoas não deixa um valor parado — faz aportes mensais. Veja um exemplo calculado, mês a mês, considerando os 3 primeiros meses para entender a mecânica, e depois o resultado acumulado no fim do período.
| Variável | Valor usado |
|---|---|
| Valor inicial | R$ 1.000 |
| Aporte mensal | R$ 300 |
| Taxa estimada | 0,8% ao mês |
| Prazo | 10 anos (120 meses) |
| Mês | Saldo início | Juros (0,8%) | Aporte | Saldo final |
|---|---|---|---|---|
| 1 | R$ 1.000,00 | R$ 8,00 | R$ 300,00 | R$ 1.308,00 |
| 2 | R$ 1.308,00 | R$ 10,46 | R$ 300,00 | R$ 1.618,46 |
| 3 | R$ 1.618,46 | R$ 12,95 | R$ 300,00 | R$ 1.931,41 |
Repetindo essa mesma lógica — juros sobre o saldo do mês anterior, mais o novo aporte — por 120 meses seguidos, o resultado acumulado seria aproximadamente R$ 62.667,00. Desse total, R$ 37.000,00 vieram diretamente do bolso (R$ 1.000,00 inicial + 120 × R$ 300,00 de aportes), e cerca de R$ 25.667,00 vieram exclusivamente dos juros acumulados — 41% do resultado final não saiu do seu bolso, veio do efeito composto agindo sobre o tempo.
Use o simulador gratuito da InvesteHub para projetar cenários com valor inicial, aportes mensais, prazo e rentabilidade estimada.
Nos juros simples, o rendimento de cada período é calculado sempre sobre o valor inicial, sem incorporar os juros já recebidos. É o tipo de cálculo usado, por exemplo, em algumas multas e correções contratuais — não é como a maioria dos investimentos financeiros funciona.
A tabela abaixo compara os dois métodos com os mesmos R$ 10.000,00 iniciais a 1% ao mês, sem aportes, em prazos diferentes:
| Prazo | Juros simples | Juros compostos | Diferença |
|---|---|---|---|
| 12 meses | R$ 11.200,00 | R$ 11.268,25 | R$ 68,25 |
| 60 meses (5 anos) | R$ 16.000,00 | R$ 18.166,97 | R$ 2.166,97 |
| 120 meses (10 anos) | R$ 22.000,00 | R$ 33.003,87 | R$ 11.003,87 |
Repare que a diferença entre os dois métodos é pequena no primeiro ano, mas cresce de forma acelerada — não linear — conforme o prazo aumenta. É exatamente esse comportamento que explica por que começar cedo tende a pesar tanto quanto o valor aportado mensalmente.
Um cuidado frequentemente esquecido em simulações de longo prazo: a taxa usada no cálculo costuma ser nominal — ou seja, não desconta a inflação do período. Para saber o ganho real de poder de compra, é preciso comparar a rentabilidade nominal com a inflação do mesmo período.
Uma forma simplificada e aproximada de estimar a taxa real é:
Por exemplo, uma simulação com 12% de rentabilidade nominal ao ano, num período em que a inflação foi de 5% ao ano, teria uma rentabilidade real aproximada de 7% ao ano — o restante apenas repôs a perda de poder de compra do dinheiro, sem representar ganho real. Em simulações de 10, 20 ou 30 anos, essa diferença entre nominal e real muda bastante a interpretação de "quanto o dinheiro realmente cresceu".
Apesar de serem muito poderosos no longo prazo, juros compostos não eliminam riscos. Toda simulação depende das informações inseridas e da rentabilidade estimada.
O mais interessante é que, no longo prazo, os juros acumulados podem representar uma parte relevante do patrimônio final. Por isso, começar cedo e manter constância pode fazer muita diferença.
Use o simulador gratuito da InvesteHub para projetar cenários com valor inicial, aportes mensais, prazo e rentabilidade estimada.
Apesar de serem muito poderosos no longo prazo, juros compostos não eliminam riscos. Toda simulação depende das informações inseridas e da rentabilidade estimada.
Na vida real, investimentos podem oscilar, render menos do que o esperado ou até gerar prejuízo. Também podem existir impostos, taxas, inflação e mudanças de cenário que reduzem o resultado final.
Uma forma de dar contexto a uma rentabilidade estimada é compará-la com uma taxa de referência conhecida, como a meta da taxa Selic definida pelo Copom, divulgada pelo Banco Central. Isso ajuda a avaliar se uma projeção é conservadora ou otimista frente ao cenário de juros do momento.
Além da rentabilidade, os aportes recorrentes têm papel importante. Muitas vezes, manter o hábito de investir todos os meses pode ser tão importante quanto buscar uma rentabilidade maior.
Por isso, ao simular juros compostos, vale testar diferentes cenários: com aportes maiores, prazos maiores, rentabilidades mais conservadoras e metas diferentes.
Além do simulador de juros compostos, você também pode usar outras ferramentas para organizar seus investimentos e simular renda.
Calcule o custo médio de compra dos seus ativos a partir dos lançamentos informados.
Simule quanto seria necessário investir para buscar uma renda mensal com dividendos.
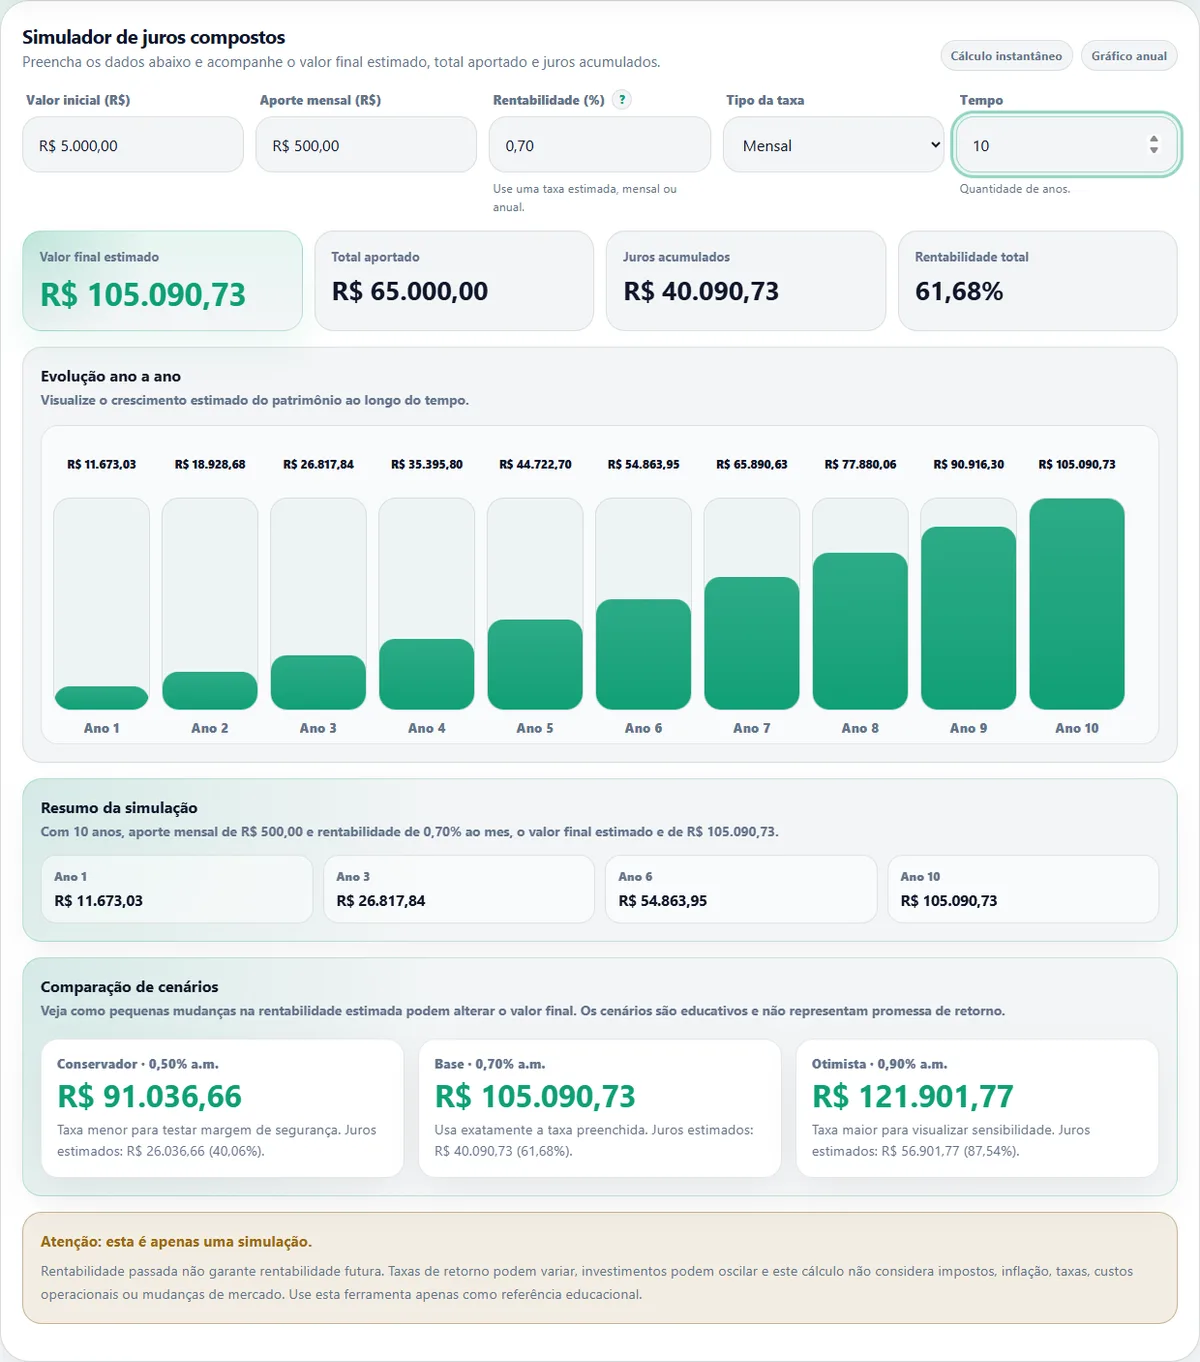
A imagem mostra um cenário fictício com valor inicial, aporte mensal, rentabilidade estimada e evolução anual. Ela serve para entender como a ferramenta organiza a projeção visualmente.
Algumas respostas rápidas para entender melhor o conceito e interpretar simulações com cuidado.
Não. Juros compostos explicam o efeito matemático dos rendimentos acumulados, mas investimentos reais podem variar, oscilar ou ter resultados diferentes da simulação.
Nos juros simples, o rendimento é calculado apenas sobre o valor inicial. Nos juros compostos, os rendimentos acumulados também passam a render ao longo do tempo.
Sim. Aportes mensais aumentam o valor investido ao longo do tempo e podem potencializar o crescimento do patrimônio, principalmente em prazos maiores.
A simulação pode ser simplificada e não considerar inflação, impostos, taxas ou mudanças na rentabilidade. Use os resultados como referência educativa.
Não. A InvesteHub não recomenda ativos, produtos financeiros ou estratégias. As ferramentas servem para simular cenários e organizar cálculos.
Conteúdo educativo. Esta página tem finalidade informativa e não representa recomendação de investimento, consultoria financeira, contábil, fiscal ou jurídica.
Antes de tomar decisões financeiras, confira informações oficiais, entenda os riscos envolvidos e, se necessário, procure um profissional qualificado.