Conteúdo produzido pela Equipe Editorial InvesteHubRevisado em 22/08/2026 · Sobre a equipe · Material educativo, sem recomendação de investimento.
Como rebalancear uma carteira de investimentos
Entenda como comparar a composição atual com percentuais desejados e por que esse cálculo deve ser tratado como apoio educativo, não como recomendação.
O que é rebalanceamento?
Rebalanceamento é uma forma de comparar a carteira atual com uma distribuição de referência. Essa referência pode ser dividida por classes, como renda fixa, ações, FIIs, caixa ou investimentos internacionais.
Na prática, a pessoa define percentuais desejados e observa se a carteira está muito distante desses alvos. O objetivo é ter mais clareza sobre concentração e organização, não encontrar uma resposta automática sobre o que comprar ou vender.
Por que usar classes?
Usar classes reduz o preenchimento e facilita a leitura. Em vez de cadastrar dezenas de ativos, você pode começar com quatro ou cinco grupos principais e evoluir depois se fizer sentido.
Exemplo simples
Imagine uma carteira com 50% em renda fixa, 30% em ações, 15% em FIIs e 5% em caixa. Se o alvo escolhido for diferente disso, a simulação mostra quais partes estão acima ou abaixo.
| Leitura | Percentual |
|---|---|
| Atual em renda fixa | 50% |
| Alvo em renda fixa | 40% |
| Diferença | 10 p.p. acima |
Esse resultado não significa que a pessoa deve vender renda fixa. Pode apenas indicar que novos aportes talvez sejam direcionados para outras classes, dependendo da estratégia, custos e objetivos.
Use a calculadora de rebalanceamento para comparar valor atual, percentual atual e alvo definido manualmente.
Do percentual para o valor em reais: um exemplo completo
Saber que uma classe está "10 pontos percentuais acima do alvo" é só o primeiro passo. Para agir, é preciso transformar isso em valor em reais. Veja um exemplo com uma carteira de R$ 100.000,00:
| Classe | Atual | Alvo | Valor atual | Valor no alvo | Ação |
|---|---|---|---|---|---|
| Renda fixa | 50% | 40% | R$ 50.000 | R$ 40.000 | Reduzir R$ 10.000 |
| Ações | 30% | 35% | R$ 30.000 | R$ 35.000 | Aumentar R$ 5.000 |
| FIIs | 15% | 20% | R$ 15.000 | R$ 20.000 | Aumentar R$ 5.000 |
| Caixa | 5% | 5% | R$ 5.000 | R$ 5.000 | Sem alteração |
Repare que a soma das reduções (R$ 10.000) é igual à soma dos aumentos (R$ 5.000 + R$ 5.000): rebalancear é redistribuir o que já existe, não necessariamente colocar dinheiro novo. Essa conta simples — valor atual da classe menos valor da classe no alvo, aplicando o percentual sobre o total da carteira — é o que a calculadora automatiza.
Duas formas de rebalancear: vender ativos ou direcionar aportes novos
Existem, na prática, dois caminhos para aproximar a carteira do alvo, e eles têm implicações bem diferentes:
Rebalanceamento por venda
Vender parte da classe acima do alvo e comprar a classe abaixo do alvo chega ao resultado imediatamente. Mas venda de ativos pode gerar apuração de imposto de renda sobre ganho de capital (veja o cálculo de preço médio, usado como base para esse imposto), além de eventuais taxas de corretagem na operação.
Rebalanceamento por aporte
Direcionar novos aportes apenas para as classes abaixo do alvo, sem vender nada, é mais lento — pode levar meses para a carteira se aproximar do alvo — mas evita gerar imposto sobre ganho de capital na classe que está acima, e tende a ter custo operacional menor. Esse caminho costuma ser preferido quando a diferença em relação ao alvo ainda é pequena.
Não existe resposta única sobre qual caminho é melhor — depende do tamanho da diferença, do horizonte de tempo, dos custos envolvidos e da situação fiscal de cada pessoa.
Com que frequência rebalancear?
Rebalancear com frequência excessiva (todo mês, por exemplo) tende a gerar mais custos de operação e de imposto do que benefício de organização. Rebalancear raramente demais pode deixar a carteira concentrada por muito tempo em uma classe que cresceu mais que as outras.
Duas abordagens comuns usadas como referência de estudo — sem que isso seja uma recomendação da InvesteHub — são: rebalancear em intervalos fixos (por exemplo, a cada 6 ou 12 meses) ou rebalancear por bandas de desvio (por exemplo, apenas quando uma classe se afasta mais de 5 pontos percentuais do alvo, independentemente do tempo decorrido). Cada abordagem tem vantagens e desvantagens em termos de disciplina, custo e trabalho de acompanhamento.
Cuidados importantes
Rebalanceamento envolve custos, impostos, prazos, liquidez, riscos e objetivos pessoais. Uma diferença percentual não deve ser vista como ordem de compra ou venda.
Não existe percentual ideal universal
O percentual adequado depende de perfil de risco, horizonte de tempo, necessidade de liquidez e objetivos. Por isso, a InvesteHub não sugere uma carteira padrão.
Use como ferramenta de organização
O melhor uso dessa conta é entender a composição da carteira e perceber concentrações. A decisão financeira continua exigindo análise e responsabilidade.
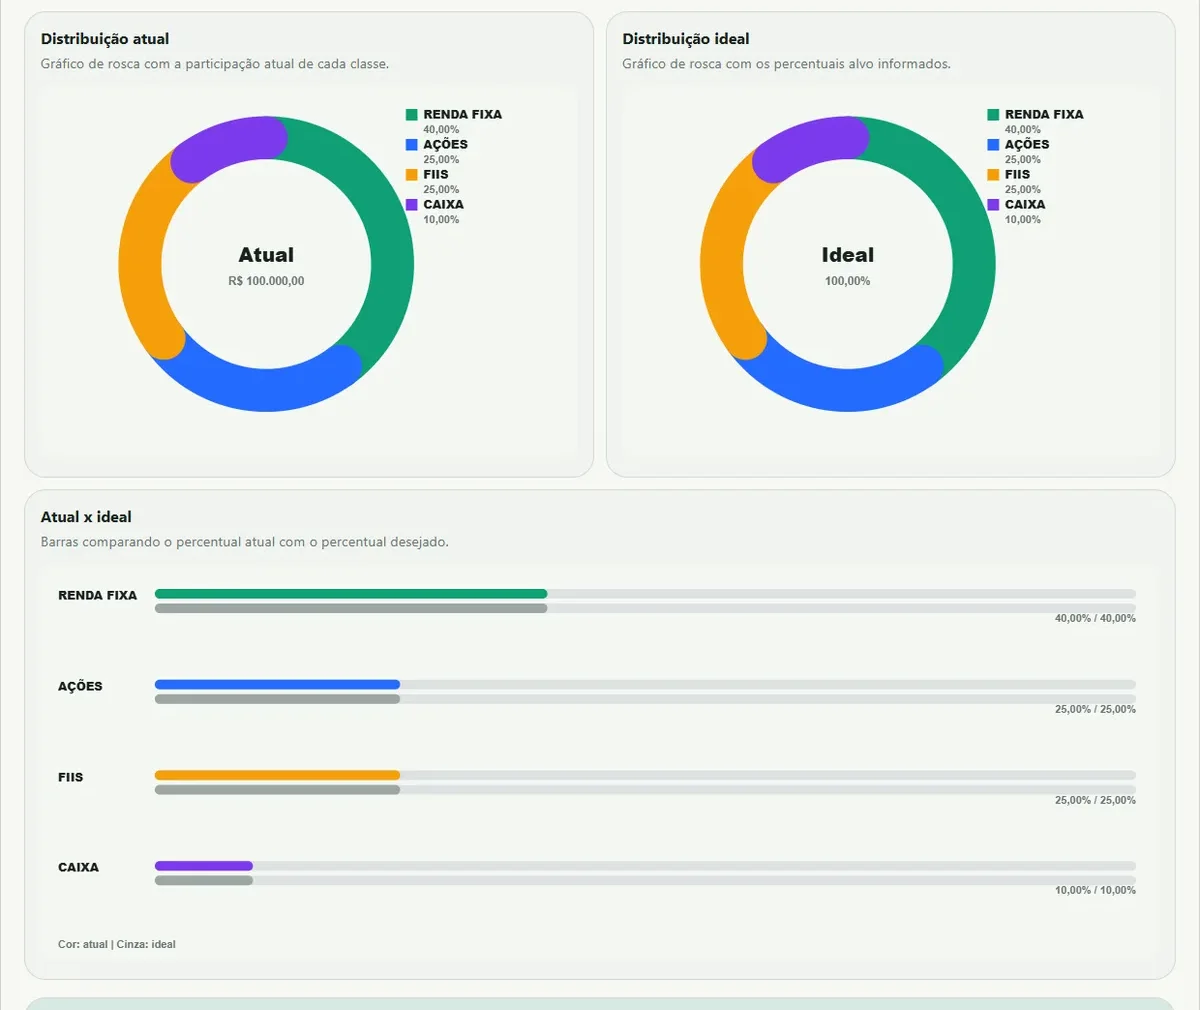
Veja a comparação entre carteira atual e ideal
O recorte abaixo mostra gráficos gerados com dados fictícios. A ferramenta compara distribuição atual, distribuição ideal e diferença entre percentuais informados pelo usuário.
Dúvidas frequentes sobre rebalanceamento
Respostas rápidas para interpretar melhor esse tipo de controle.
O que é rebalanceamento de carteira?
É o processo de comparar a distribuição atual dos investimentos com uma distribuição desejada e decidir se faz sentido ajustar os pesos ao longo do tempo.
Rebalancear significa vender ativos?
Não necessariamente. Muitas pessoas podem rebalancear apenas direcionando novos aportes para classes abaixo do alvo, mas isso depende da estratégia e da situação individual.
A InvesteHub recomenda percentuais ideais?
Não. O usuário informa seus próprios percentuais alvo. A InvesteHub não recomenda carteira, ativos ou estratégia.
A calculadora considera impostos e custos?
Não. A ferramenta mostra diferenças matemáticas e pode não considerar impostos, taxas, spreads, liquidez ou custos de operação.
Posso usar classes em vez de ativos?
Sim. Para simplificar, a ferramenta pode ser usada com classes como renda fixa, ações, FIIs, ETFs, exterior e caixa.
Aviso importante
Conteúdo educativo. Esta página tem finalidade informativa e não representa recomendação de investimento, consultoria financeira, contábil, fiscal ou jurídica.
Antes de tomar decisões financeiras, confira informações oficiais, entenda riscos, custos e, se necessário, procure um profissional qualificado.