Preço médio
Calcule o custo médio das compras informadas e acompanhe quantidade e valor total.
Veja um caminho simples para acompanhar ativos, aportes, preço médio e objetivos sem transformar sua rotina em uma planilha difícil de manter.
Conteúdo produzido pela Equipe Editorial InvesteHubRevisado em 19/09/2026 · Sobre a equipe · Material educativo, sem recomendação de investimento.
Organizar uma carteira de investimentos não precisa começar com dezenas de indicadores. Para muita gente, o primeiro passo é entender quais ativos possui, quanto foi investido, qual é o preço médio e qual objetivo cada parte da carteira deve cumprir.
Essa visão ajuda a reduzir confusão e evita que o investidor dependa apenas da memória ou do saldo exibido pela corretora. Mesmo assim, organização não é recomendação: ela serve para acompanhar números, não para definir automaticamente o que comprar ou vender.
Uma organização simples pode começar com nome do ativo, quantidade, valor investido, preço médio, tipo do investimento e objetivo. Com isso já é possível entender melhor a composição da carteira sem preencher informações demais.
Com o tempo, você pode complementar a análise com dividendos recebidos, aportes mensais, rentabilidade estimada e anotações pessoais. O importante é manter um controle que você realmente consiga atualizar.
Imagine uma pessoa que investe em ações, FIIs e renda fixa. Em vez de tentar analisar tudo de uma vez, ela pode separar a carteira por função.
| Etapa | Leitura prática |
|---|---|
| Controle básico | Quantidade e preço médio |
| Objetivo | Crescimento, renda ou reserva |
| Revisão | Conferência periódica |
Essa separação não diz se um ativo é bom ou ruim. Ela apenas ajuda a visualizar melhor o que existe na carteira e qual papel cada parte deveria cumprir.
Use a calculadora de preço médio para organizar compras feitas em momentos diferentes e entender o custo acumulado por unidade.
Separar a carteira só por classe (ações, FIIs, renda fixa) ajuda, mas costuma ficar mais claro quando cada parte também é ligada a um objetivo com horizonte de tempo definido. Um jeito prático de estruturar isso é dividir a carteira em três blocos:
| Bloco | Horizonte típico | Prioridade |
|---|---|---|
| Reserva de emergência | Curtíssimo prazo, resgate a qualquer momento | Liquidez acima de rentabilidade |
| Objetivos de médio prazo | 1 a 5 anos (ex.: entrada de imóvel, troca de carro) | Equilíbrio entre liquidez e rentabilidade |
| Objetivos de longo prazo | Acima de 5 anos (ex.: aposentadoria, independência financeira) | Rentabilidade acima de liquidez |
Um mesmo ativo pode, inclusive, aparecer duplicado na sua organização se ele cumprir papéis diferentes — por exemplo, parte de uma reserva em renda fixa pós-fixada e outra parte de renda fixa destinada a um objetivo de médio prazo, mesmo sendo o mesmo tipo de investimento. O que diferencia é a função, não só a classe.
Concentração excessiva costuma aparecer de forma silenciosa. Um ativo que teve boa valorização passa a representar uma fatia cada vez maior da carteira, mesmo sem você ter comprado mais dele.
Exemplo: numa carteira de R$ 50.000,00 com 10 ativos de R$ 5.000,00 cada (10% cada um), se um deles dobrar de valor enquanto os outros ficam estáveis, a carteira passa a valer R$ 55.000,00, e esse único ativo passa a representar R$ 10.000,00 ÷ R$ 55.000,00 ≈ 18% do total — quase o dobro do peso original, sem nenhuma decisão ativa da sua parte.
É exatamente esse tipo de mudança silenciosa que uma calculadora de rebalanceamento ajuda a enxergar: comparando o percentual atual de cada ativo com o percentual que fazia sentido originalmente.
Não existe frequência única correta para passar por esse checklist — revisar a cada poucos meses costuma ser suficiente para a maioria das pessoas, sem transformar isso numa tarefa diária.
Uma carteira pode parecer organizada no papel e ainda assim carregar riscos relevantes. Concentração excessiva, falta de liquidez, custos, impostos, oscilações de mercado e mudanças nos fundamentos dos ativos podem alterar completamente o resultado esperado.
Registrar informações ajuda, mas não substitui estudo, leitura de documentos oficiais, entendimento de riscos e avaliação do próprio perfil. Por isso, use ferramentas simples como apoio, não como decisão automática.
Se o controle for trabalhoso demais, a chance de abandono aumenta. Começar com poucos campos e evoluir aos poucos costuma ser melhor do que criar uma estrutura enorme que não será atualizada.
Você pode combinar ferramentas simples para visualizar custos, renda estimada e evolução patrimonial.
Calcule o custo médio das compras informadas e acompanhe quantidade e valor total.
Estime quanto seria necessário investir para buscar determinada renda mensal com dividendos.
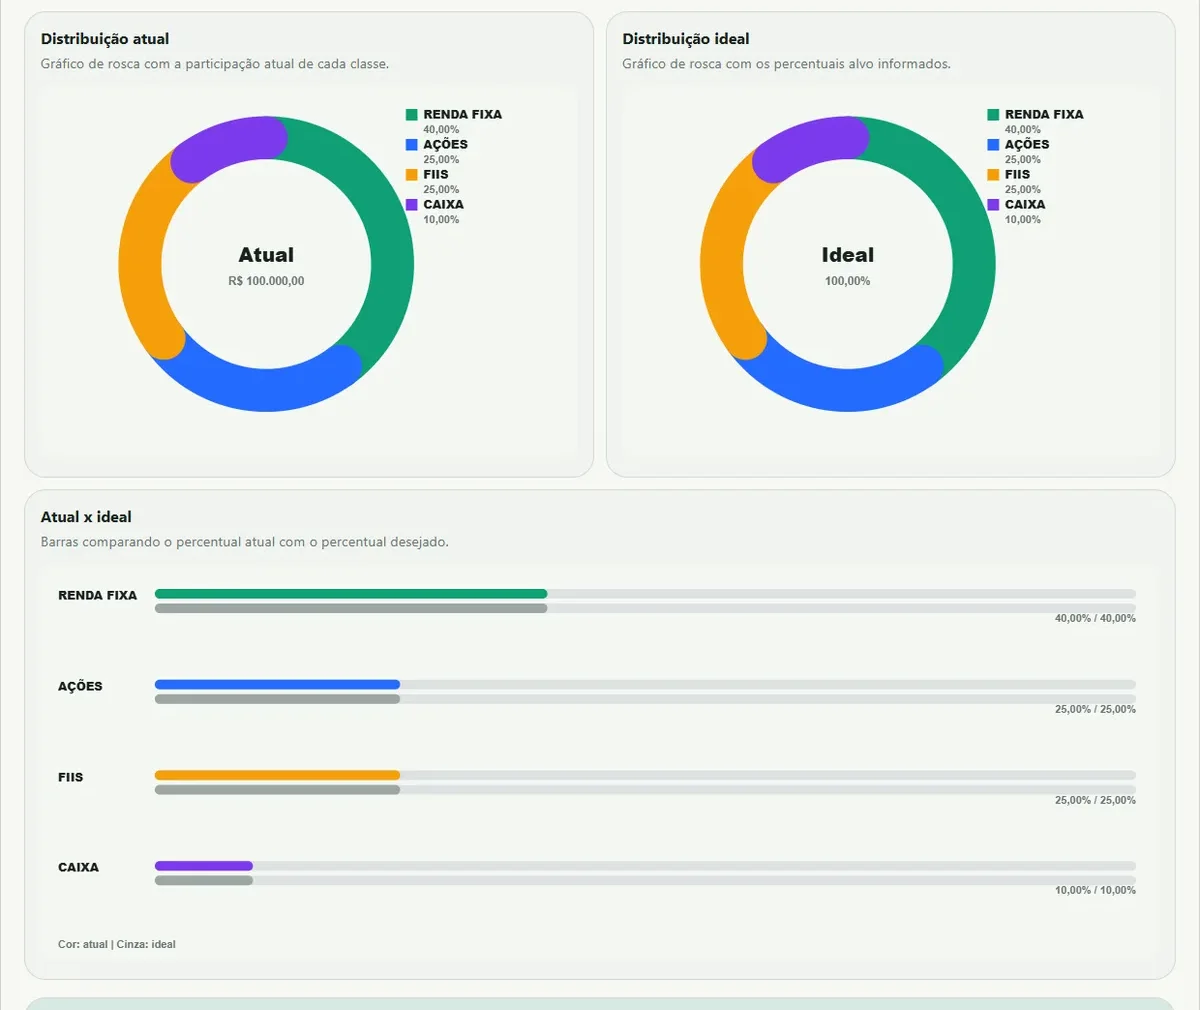
O recorte abaixo mostra gráficos gerados com dados fictícios. A ferramenta compara distribuição atual, distribuição ideal e diferença entre percentuais informados pelo usuário.
Respostas rápidas para organizar seus dados com mais clareza e sem excesso de complexidade.
Não. A InvesteHub trabalha com dados informados manualmente e não solicita acesso a corretora, senha, CPF ou dados bancários.
Não. Organização é controle de informações. Escolha de ativos envolve análise, risco, perfil do investidor e pode exigir apoio profissional.
Não. O preço médio ajuda a entender custo de aquisição, mas não avalia qualidade, risco, liquidez, impostos ou perspectiva futura.
Sim. Para muita gente, começar acompanhando preço médio, aportes e objetivos já melhora bastante a clareza sem exigir preenchimento massivo.
Não. A InvesteHub oferece ferramentas e conteúdos educativos, sem recomendação de compra, venda ou manutenção de ativos.
Conteúdo educativo. Esta página tem finalidade informativa e não representa recomendação de investimento, consultoria financeira, contábil, fiscal ou jurídica.
Antes de tomar decisões financeiras, confira informações oficiais, entenda os riscos envolvidos e, se necessário, procure um profissional qualificado.
Regras e produtos de investimento mudam com o tempo. Confira nas fontes oficiais antes de decidir: