Calculadora de preço médio
Calcule o custo médio de compra dos seus ativos a partir dos lançamentos informados.
Entenda como estimar o valor necessário para buscar uma renda mensal com dividendos e por que esse cálculo deve ser visto como simulação, não como promessa.
Conteúdo produzido pela Equipe Editorial InvesteHubRevisado em 22/08/2026 · Sobre a equipe · Material educativo, sem recomendação de investimento.
Para estimar quanto investir para receber uma renda mensal com dividendos, você precisa partir de uma relação simples: quanto o ativo costuma pagar em rendimentos em comparação ao preço dele.
Na prática, muita gente usa o dividend yield como referência. Ele mostra a relação entre os dividendos pagos e o preço do ativo. Mas é importante lembrar: dividend yield passado não garante dividendos futuros.
Se você quer buscar uma renda mensal, primeiro precisa transformar esse valor em uma renda anual desejada. Por exemplo: uma renda de R$ 1.000 por mês equivale a R$ 12.000 por ano.
Depois disso, você compara essa renda anual desejada com o rendimento estimado do ativo ou da carteira. Quanto menor o rendimento estimado, maior tende a ser o valor necessário investido.
Imagine que uma pessoa queira buscar R$ 1.000 por mês em dividendos. Isso representa R$ 12.000 por ano.
| Variável | Valor usado |
|---|---|
| Renda mensal desejada | R$ 1.000 |
| Renda anual desejada | R$ 12.000 |
| Yield estimado | 8% ao ano |
Usando uma estimativa de 8% ao ano, o cálculo simplificado seria:
Nesse exemplo simplificado, seriam necessários aproximadamente R$ 150.000 investidos para buscar R$ 1.000 por mês, considerando um rendimento anual estimado de 8%.
Use o simulador gratuito da InvesteHub para testar cenários com preço do ativo, dividendos e renda mensal desejada.
A renda com dividendos não é fixa. Empresas e fundos podem aumentar, reduzir, suspender ou alterar a frequência dos pagamentos. Além disso, o preço dos ativos muda ao longo do tempo, o que também altera o rendimento percentual.
O cálculo pode mudar por causa de variação nos dividendos, mudanças no preço do ativo, impostos, taxas, vacância em fundos imobiliários, lucro das empresas, decisões de distribuição e cenário econômico.
Por isso, o ideal é usar esse tipo de conta como uma referência para planejamento, e não como uma previsão exata de renda futura.
Mesmo que a média anual pareça boa, os pagamentos podem não cair de forma igual todos os meses. Alguns ativos pagam com frequência mensal, outros trimestral, semestral ou de forma irregular.
Em vez de um único cenário, veja como o capital necessário muda combinando diferentes metas de renda mensal com diferentes taxas de yield estimadas:
| Renda mensal desejada | Yield 6% a.a. | Yield 8% a.a. | Yield 10% a.a. | Yield 12% a.a. |
|---|---|---|---|---|
| R$ 500 | R$ 100.000 | R$ 75.000 | R$ 60.000 | R$ 50.000 |
| R$ 1.000 | R$ 200.000 | R$ 150.000 | R$ 120.000 | R$ 100.000 |
| R$ 2.000 | R$ 400.000 | R$ 300.000 | R$ 240.000 | R$ 200.000 |
| R$ 5.000 | R$ 1.000.000 | R$ 750.000 | R$ 600.000 | R$ 500.000 |
Repare no padrão: dobrar a meta de renda dobra o capital necessário (para o mesmo yield), enquanto aumentar o yield estimado reduz o capital necessário — mas um yield mais alto, na prática, costuma vir acompanhado de mais risco, mais concentração setorial ou maior volatilidade de preço, não é uma escolha "livre" dentro da tabela.
Historicamente no Brasil, dividendos distribuídos por ações a pessoa física são isentos de imposto de renda, e distribuições de FIIs (fundos de investimento imobiliário) também costumam ser isentas para pessoa física, desde que sejam atendidas condições específicas (como o fundo ter cotas negociadas em bolsa e número mínimo de cotistas). Já os Juros sobre Capital Próprio (JCP), usados por algumas empresas como forma alternativa de remuneração ao acionista, têm tributação na fonte, diferente do dividendo tradicional.
Importante: regras tributárias podem mudar por lei ou reforma tributária. Antes de basear uma decisão financeira nessa característica, confirme a regra vigente diretamente em fontes oficiais, como a Receita Federal, já que esse é exatamente o tipo de regra que pode ser atualizada com o tempo.
Uma armadilha comum ao planejar renda com dividendos é buscar apenas os ativos com maior yield da lista e concentrar todo o capital neles. Isso aumenta a dependência do resultado de poucas empresas ou fundos — se um deles cortar ou suspender pagamentos, o impacto na renda total é desproporcional.
Diversificar entre diferentes ativos, setores e até classes (ações e FIIs, por exemplo) tende a reduzir o risco de uma única decisão de distribuição afetar toda a renda planejada — sem que isso garanta, por si só, estabilidade de renda.
Além do simulador de renda, você também pode usar outras ferramentas para organizar seus investimentos e projetar cenários.
Calcule o custo médio de compra dos seus ativos a partir dos lançamentos informados.
Projete o crescimento do patrimônio com valor inicial, aportes mensais, prazo e rentabilidade estimada.
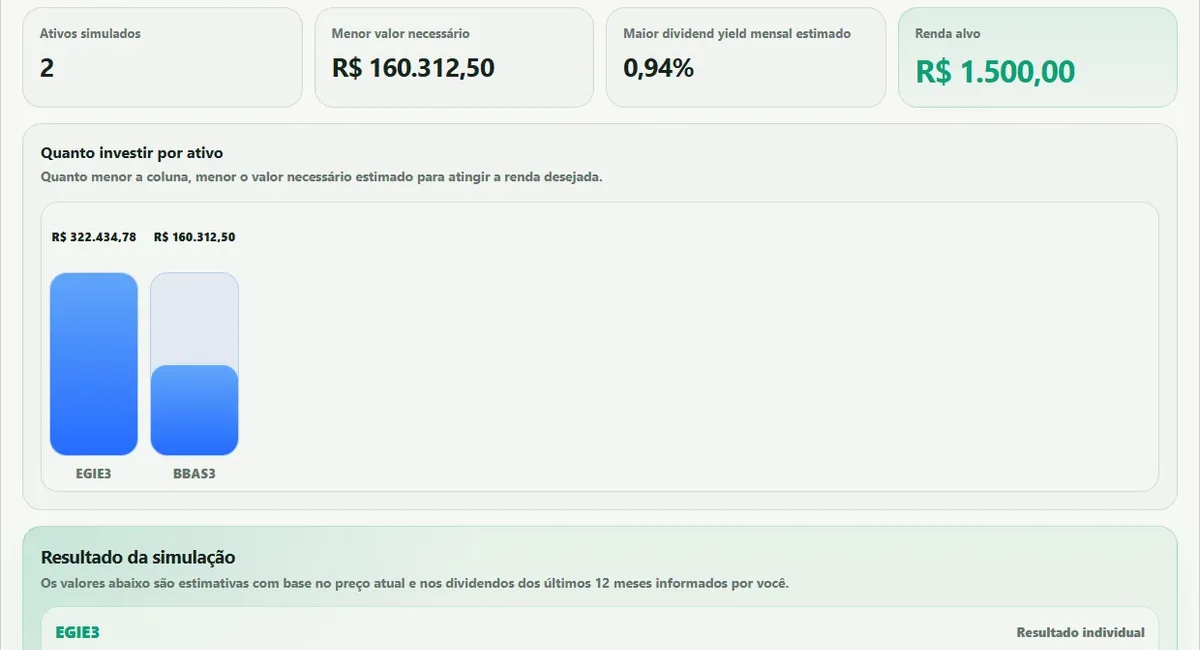
Este print usa ativos fictícios para demonstrar a área de resultados do simulador. A leitura mostra renda alvo, dividend yield estimado e uma comparação visual do valor necessário por ativo.
Algumas respostas rápidas para interpretar melhor esse tipo de simulação.
Não. Dividendos, rendimentos e proventos podem variar, diminuir ou deixar de ser pagos. Eles dependem dos resultados, regras e decisões de cada empresa, fundo ou ativo.
Não necessariamente. Um dividend yield alto pode chamar atenção, mas também pode refletir queda no preço do ativo, risco maior ou pagamentos que talvez não se repitam.
Viver de dividendos exige planejamento, patrimônio adequado, diversificação, controle de riscos e uma renda que suporte oscilações. A simulação ajuda a visualizar números, mas não garante resultado.
A simulação é simplificada e pode não considerar impostos, taxas, custos operacionais ou mudanças nos rendimentos. Use como apoio educativo.
Não. A InvesteHub não recomenda ativos, carteiras ou estratégias. As ferramentas servem para organizar cálculos e simular cenários informativos.
Conteúdo educativo. Esta página tem finalidade informativa e não representa recomendação de investimento, consultoria financeira, contábil, fiscal ou jurídica.
Antes de tomar decisões financeiras, confira informações oficiais, entenda os riscos envolvidos e, se necessário, procure um profissional qualificado.